Grondslagen begroting
In deze paragraaf zijn de uitgangspunten en grondslagen opgenomen die zijn gehanteerd bij het opstellen van deze programmabegroting. Eerst benoemen wij de uitgangspunten van het financieel beleid, daarna de grondslagen. Dit zijn bijvoorbeeld de aangehouden indexeringen en de prognoses over de ontwikkeling van het aantal inwoners en woningen.
Uitgangspunten financieel beleid
De volgende spelregels hanteren wij om een solide financiële positie te borgen:
een structureel sluitende begroting van baten en lasten;
als lastenverhoging onvermijdelijk is, zullen verhogingen van lasten hand in hand gaan met vermindering van gemeentelijke uitgaven;
leges blijven kostendekkend;
financiële meevallers vloeien terug naar de algemene middelen;
dekking voor tekorten of nieuw beleid wordt gezocht binnen eigen programma’s. Eventuele meerkosten komen uit efficiencyvoordelen;
de gemeente gaat terughoudend om met grote investeringen vanwege de hoge schuldpositie;
nieuwe taken die in de toekomst door het Rijk naar gemeenten worden overgeheveld, moeten worden bekostigd met Rijksmiddelen.
Deze programmabegroting is op basis van de volgende uitgangspunten opgesteld:
de Programmabegroting 2026-2029 en de Voorjaarsrapportage 2026 gelden als financieel uitgangspunt voor deze programmabegroting. De kapitaallasten zijn gebaseerd op het Meerjarenperspectief Grondzaken (MPG) naar de standlijn van 1 januari 2026 en het geactualiseerde Investeringsplan. Onder het kopje ‘Wat mag het kosten?' zijn verschillen ten opzichte van het voorliggende begrotingsjaar per beleidsdoel toegelicht;
de ontwikkelingen die zich na het opstellen van de voorjaarsrapportage hebben voorgedaan met effect op het meerjarenbeeld zijn meegenomen in deze begroting om zo een juiste weergave van dit meerjarenbeeld te geven. Het gaat onder meer over de meicirculaire gemeentefonds en reeds genomen besluiten;
het investeringsplan is bij de voorjaarsrapportage geactualiseerd en deze effecten zijn verwerkt in het meerjarenbeeld. Het geactualiseerde investeringsplan maakt onderdeel uit van de financiële begroting;
ook de plannen vanuit het coalitieakkoord 2026-2030 zijn in deze cijfers verwerkt.
Grondslagen
Indexering
Bij de behandeling van de Voorjaarsrapportage 2026 zijn de algemene indexeringspercentages voor 2027 vastgesteld. Deze zijn gebaseerd op het Centraal Economisch Plan 2026 (CEP) van het Centraal Planbureau (CPB). Bij de vaststelling van de indexeringspercentages worden de twee voorgaande begrotingsjaren nagecalculeerd.
Het meerjarenbeeld 2028 tot en met 2030 is gebaseerd op constante prijzen. Dat wil zeggen dat het prijspeil 2027 ook voor die jaren wordt gehanteerd. Voor de jaren 2028 en verder is derhalve geen rekening gehouden met prijs- en loonstijgingen op de lasten en een inflatiecorrectie op de baten.
De volgende indexeringen zijn voor de Programmabegroting 2027-2030 gehanteerd:
Tabel 161
Omschrijving | % |
|---|---|
Nationale consumentenprijsindex (cpi): | |
- nacalculatie 2025 | 0,10% |
- nacalculatie 2026 | -0,30% |
- indexering 2027 | 2,10% |
- totaal Nationale consumentenprijsindex | 1,90% |
Loonkosten gemeentepersoneel: | |
- indexering 2027 | 4,20% |
Materiële budgetten (goederen en diensten) | |
- nacalculatie 2025 | -0,70% |
- nacalculatie 2026 | 0,50% |
- indexering 2027 | 2,10% |
- totaal indexering materiële budgetten | 1,90% |
Inkomensoverdrachten (subsidies): | |
- nacalculatie 2025 | 0,10% |
- nacalculatie 2026 | -0,30% |
- indexering 2027 | 2,10% |
- totaal indexering inkomensoverdrachten | 1,90% |
Sociale uitkeringen in natura, loongevoelig deel: | |
- nacalculatie 2025 | 1,10% |
- nacalculatie 2026 | -0,20% |
- indexering 2027 | 3,90% |
- totaal sociale uitkeringen in natura, loongevoelig deel | 4,80% |
Sociale uitkeringen in natura, overige budgetten: | |
- nacalculatie 2025 | 0,10% |
- nacalculatie 2026 | -0,30% |
- indexering 2027 | 2,10% |
- totaal sociale uitkeringen in natura, overige budgetten | 1,90% |
Bijdrage gemeenschappelijke regelingen, loongevoelig deel: | |
- nacalculatie 2025 | -1.30% |
- nacalculatie 2026 | 1,10% |
- indexering 2027 | 4,20% |
- totaal bijdrage gemeenschappelijke regelingen, loongevoelig deel | 1,90% |
Bijdrage gemeenschappelijke regelingen, overige budgetten: | |
- nacalculatie 2025 | -0,70% |
- nacalculatie 2026 | 0,50% |
- indexering 2027 | 2,10% |
- totaal bijdrage gemeenschappelijke regelingen, overige budgetten | 1,90% |
Overheidsinvesteringen: | |
- nacalculatie 2025 | -0,20% |
- nacalculatie 2026 | -0,20% |
- indexering 2027 | 2,30% |
- totaal overheidsinvesteringen | 1,90% |
De indexering voor inkomensoverdrachten (subsidies) is gelijk gesteld aan het inflatiecijfer van het cpi. Dit conform de bestendige beleidslijn.
Op basis van het rekenkameronderzoek 'Grip op beheer en onderhoud' (12686482) is door de raad het college verzocht met een plan te komen om de budgetten voor beheer en onderhoud realistischer te begroten. In dat plan moet onder andere ingegaan worden op het eventuele gebruik van de GWW1-index voor het berekenen van de prijsinflatie. Dit plan is nog niet gereed, daarom is voor de indexatie van de materiële budgetten rekening gehouden met een indexatie op basis van de Prijs netto materiële overheidsconsumptie (imoc) volgens het CEP 2026 van het CPB.
Index lokale heffingen
Voor indexatie lokale heffingen werd er tot en met de Voorjaarsrapportage 2026 uitgegaan van de CPI. Daarin is de loonontwikkeling onvoldoende meegenomen. In het coalitieakkoord is opgenomen te kiezen voor een loon-prijsindex, die meer in lijn is met de uitgaven die een gemeente doet.
In het coalitieakkoord is een gecombineerde index opgenomen, gebaseerd op de ramingen in het CEP 2026. De indexering wordt gewogen op basis van percentages, bedragen tellen in onderstaande berekening dus niet bij elkaar op.
Tabel 162
Omschrijving | % |
|---|---|
Gecombineerde index lokale heffingen (lonen, materieel en investeringen): | |
- Loonvoet sector overheid (stijging 2027) | 4,20% |
- Prijs netto materiële overheidsconsumptie (imoc) (stijging 2027) | 2,10% |
- Prijs bruto overheidsinvesteringen (iboi) (stijging 2027) | 2,30% |
- Gecombineerde index lokale heffingen (60% lonen, 20% materieel en 20% investeringen): | 3,40% |
- Reeds verwerkt in Voorjaasrapportage 2026 | -1,90% |
Indexering te verwerken in Programmabegroting 2027-2030 | 1,50% |
De indexering conform de methodiek uit het coalitieakkoord 2026-2030 leidt tot aanvullende baten van € 1,949 miljoen.
Rente
Voor de berekening en doorbelasting van rentelasten zijn de volgende percentages gehanteerd:
Tabel 163
Omschrijving | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|
Rente aan te trekken langlopende geldleningen | 3,00% | 3,00% | 3,00% | 3,00% |
Rente aan te trekken kortlopende geldleningen | 3,00% | 3,00% | 3,00% | 3,00% |
Rekenrente/renteomslag | 1,75% | 2,00% | 2,00% | 2,00% |
Inwoners en woningen
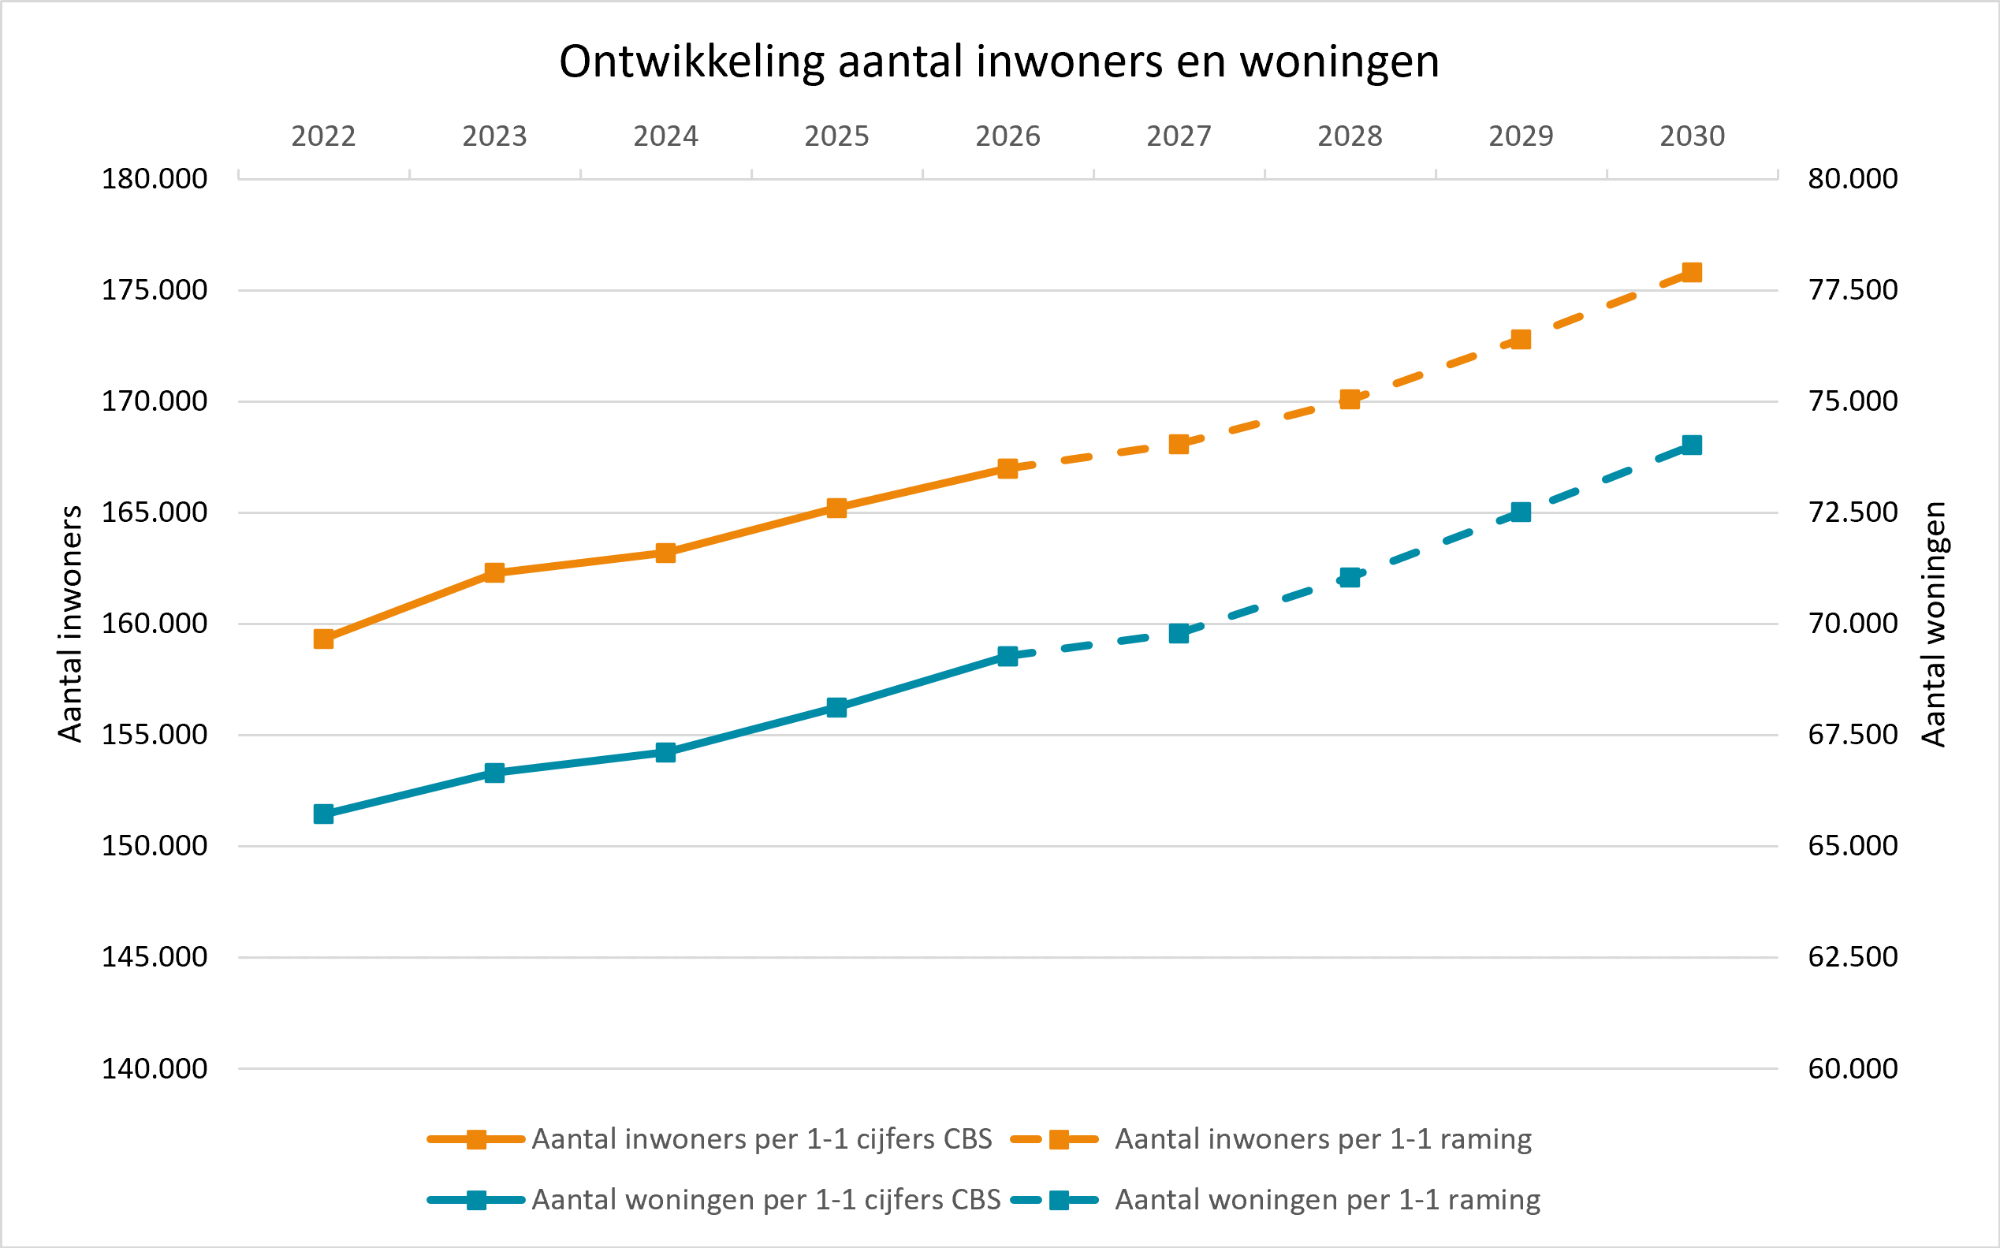
Voor de ontwikkeling van het aantal inwoners en woningen is rekening gehouden met de volgende prognose in de berekening van de algemene uitkering uit het gemeentefonds en de opbrengsten van de OZB-woningen:
Tabel 164
Omschrijving | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|
Inwoners per 1-1 | 168.100 | 168.800 | 172.300 | 176.900 |
Woningen per 1-1 | 70.180 | 72.180 | 72.020 | 74.750 |
De ontwikkeling (realisatie en prognose) van het aantal inwoners en woningen in de jaren 2022-2030 is weergegeven in Figuur 106.
Figuur 106
Areaalsystematiek groei van de gemeente
We nemen een stelpost op voor de stijging van de lasten door de groei van het aantal inwoners en woningen. Dit doen we met de volgende uitgangspunten:
Instandhouding huidige voorzieningenniveau
Huidige uitgaven (actuele begroting) zijn de berekeningsgrondslag van de methodiek
Areaaleffecten zijn autonoom (onvermijdelijk) en worden meegenomen in de bestuurlijke besluitvorming (integrale afweging)
Eenvoud en robuust
Objectivering: gebruik van data uit objectieve bronnen
De systematiek geldt voor de gehele gemeentelijke begroting
Alleen relevante exploitatielasten van structurele aard worden meegenomen
Voor de berekening van de stelpost is voor elke taak bepaald welke parameter/maatstaf als veroorzaker van de mutatie kan worden gezien. Hierbij is rekening gehouden met de volgende voorwaarden:
het verdient de voorkeur om de parameter aan te sluiten met de verdeelmaatstaven van het gemeentefonds omdat deze goed meetbaar zijn;
het heeft de voorkeur om met zo weinig mogelijk parameters te werken. Dit komt de uitlegbaarheid en robuustheid van de areaalsystematiek ten goede (zie uitgangspunt 4);
bepaal de parameter die het beste aansluit bij de taak;
de parameter moet naast goed meetbaar zijn ook de groei of krimp van de gemeente kunnen weerspiegelen.
Bij de vaststelling van de areaalsystematiek is gekozen voor twee parameters: aantal inwoners en aantal woningen.
In de Programmabegroting 2027-2030 is rekening gehouden met een stelpost van € 1.160 per extra inwoner en € 570 per extra woning. Voor de dekking van extra overheadlasten wordt de berekende stelpost met 10% verhoogd. De stelpost wordt deels gecompenseerd door een hogere algemene uitkering uit het gemeentefonds (meer inwoners en meer woningen) en een hogere opbrengst OZB-woningen (meer woningen).
Het effect van de areaalsystematiek op het meerjarenbeeldgeven we weer in Tabel 165.
Tabel 165
Omschrijving (bedragen x € 1.000) | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|
Stelpost hogere lasten | ||||
Totaal per inwoner | 1.277 | 3.599 | 6.734 | 10.218 |
Totaal per woning | 291 | 1.007 | 1.838 | 2.697 |
Overhead 10% | 157 | 461 | 857 | 1.291 |
Totaal stelpost | 1.724 | 5.067 | 9.429 | 14.206 |
Hogere baten door de groei: | ||||
Onroerendezaakbelasting woningen | 178 | 618 | 1.127 | 1.654 |
Algemene uitkering gemeentefonds | 1.542 | 2.814 | 4.622 | 7.381 |
Totaal hogere baten | 1.720 | 3.432 | 5.749 | 9.035 |
Saldo | -4 | -1.635 | -3.680 | -5.171 |
De omvang van de stelpost wordt jaarlijks bij de voorjaarsrapportage herrekend op basis van de laatst bekende prognoses van het aantal inwoners en woningen. Hoe de middelen worden verdeeld over de programma's leggen wij voor bij de Voorjaarsrapportage 2027. Dit voorstel baseren wij op de werkelijke aantallen van woningen en inwoners.